産業化するヒューマノイドロボット①
AIが広げる事業領域と収益機会
【内容に関するご照会先:ページ下部の「お問い合わせ」または執筆者(TEL:050-5471-1041)にご連絡ください】
1.はじめに ――競争の舞台は「産業化」に広がる
ヒューマノイドロボット(以下ヒューマノイド)を巡る競争が新たな段階に入りつつある。研究開発の進行に伴って基本的な性能は大きく向上し、足下では実際の現場に導入し、製品・サービスとして継続的に提供するための「産業化」が焦点になってきた。
ヒューマノイドを現場で使えるようにするには、一定品質の機体を安定的に供給し、既存設備や業務システムと接続したうえで、安全かつ継続的に稼働させる必要がある。現場で得た動作データや不具合などの情報をAIや機体の改善に戻し、性能を継続的に高めていく仕組みも欠かせない。こうした産業化を支えるには、AIや完成品を開発する企業だけでなく、部品メーカー、AI学習用のデータを収集する企業、開発・量産を支援する企業、現場への導入や保守・運用を担う企業など、多様なプレーヤーが必要になる。すでに市場の成長をにらんだ企業の参入が活発化し、ヒューマノイドの供給から導入、運用、改善までを支える一連のバリューチェーンが形成されつつある。
本シリーズではこうしたヒューマノイドの産業化がどのように進んでいくのか、三回構成で読み解く。第一回では、ヒューマノイドという製品の特徴を踏まえ、どのような事業領域と収益機会が生まれるのかを整理し、産業構造の全体像を把握する。第二回では、現在どの地域でどのような企業が活動しているのかを整理し、産業形成の現在地を確認する。第三回では、部品供給網の形成や各国・地域の規制動向を踏まえ、今後の競争環境がどう変化していくのか考える。
2.「動く」から産業機械への移行
(1)現場導入と量産体制の整備が進む
ヒューマノイドはAI技術の進展を取り込み、2020年代前半から急速に能力が高まった。歩行や把持といった基本的な動作性能は大きく向上し、研究開発の中心は現場への適用を探る段階へと進んでいる。
ヒューマノイドの利点の一つは、人間向けに作られた既存の設備や道具を大きく変更せずに利用できることだ。専用設備を新設することなく人間と同等の作業を担うことができれば、製造業や物流、医療、介護、小売、サービス業など幅広い現場に展開できると期待される。もっとも当面は、技術面や経済性の制約から人間の仕事を丸ごと代替するのではなく、既存の自動化設備では対応しにくかった作業から活用が広がると考えられる。特に少量多品種生産や工程変更が頻繁に起こるような現場は人間の柔軟な対応に頼りがちだったため、自動化されずに残っている作業が多い。現在の導入事例もこうした領域から始まっている。
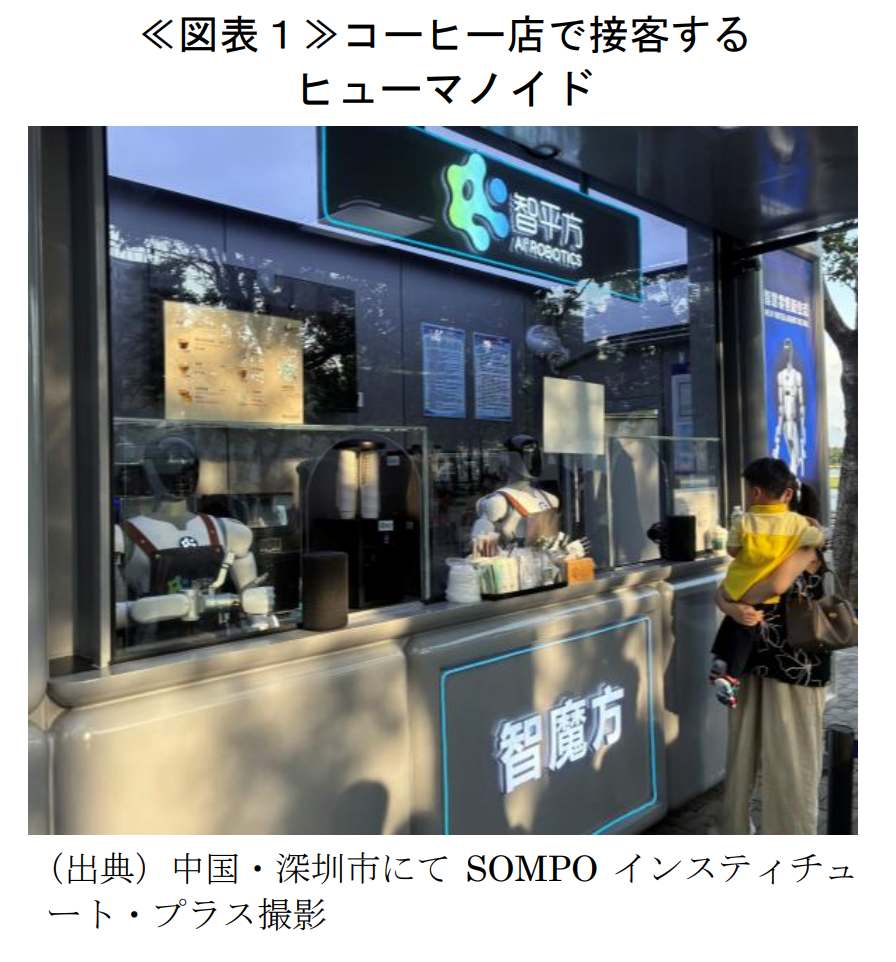
例えば米Figureは2024年から独BMWの米国工場でヒューマノイドの実証試験を始め、部品の選別やラインへの投入、搬送などを検証している。米Agilityのヒューマノイドは米物流大手GXOの施設で、2025年11月までに累計10万個を超えるボックスを運んだ。中国ではUBTECHのヒューマノイドが電気自動車(EV)大手のBYDやNIOの工場で搬送作業を担っている。筆者が2026年5月に訪れた中国・深圳では、衣料品店での商品たたみ、商業施設での案内、コーヒー店での接客といった用途が試されていた≪図表1≫。
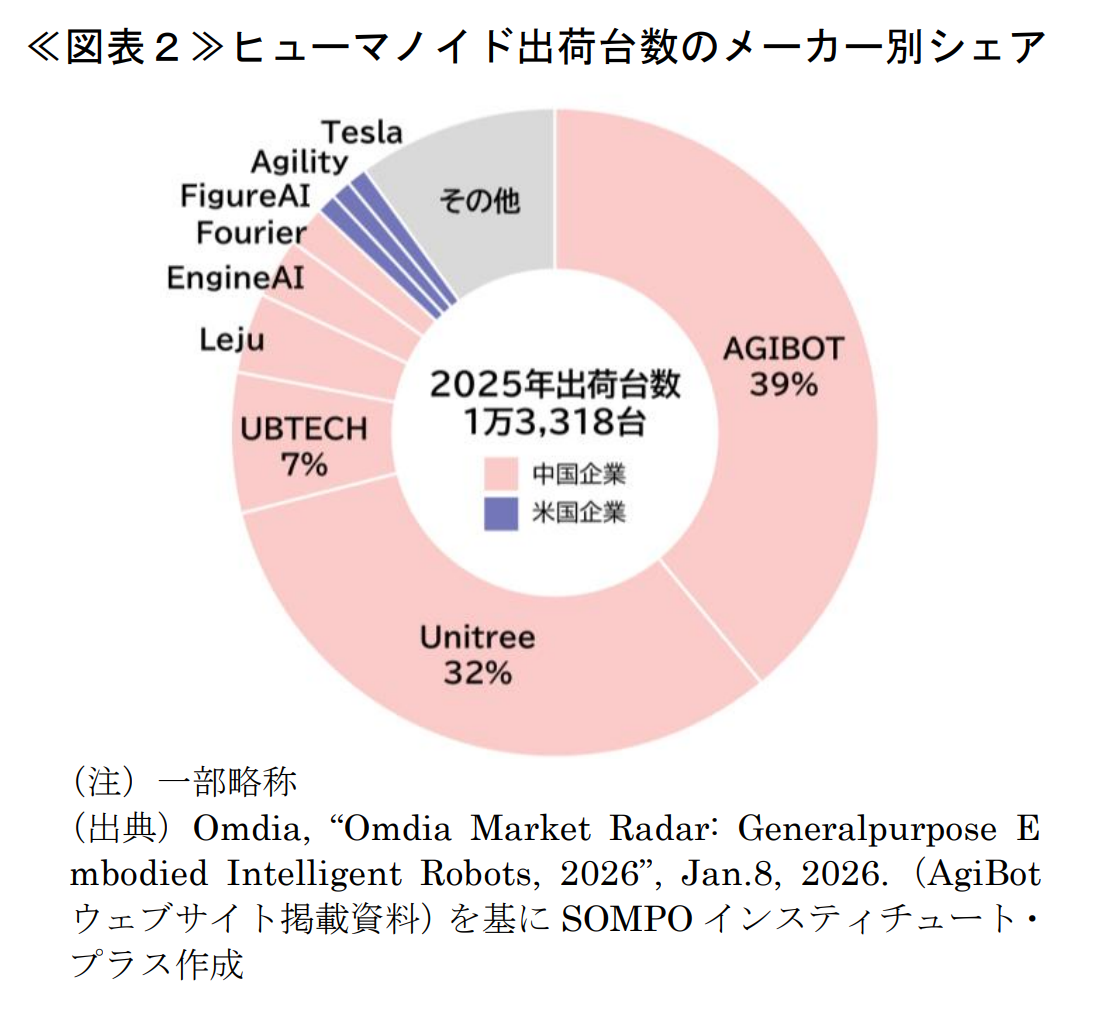
並行して量産体制の整備も進む。UBTECHは2025年に工業向けに500台超のヒューマノイドを納入し、2026年に新設した工場は年産能力1万台を超す見通しだ。米1Xも2026年に米国で量産工場を稼働させ、追加拠点と合わせて年産1万台規模の生産能力を整える。2025年の世界出荷台数は1万3,000台に達し、うち9割弱は中国勢が占めた1≪図表2≫。中国では2026年に主要3社だけで合計4万台前後の生産計画が掲げられ、中国全体の出荷台数は5万台と予測されている2。
資本市場から量産・商用展開に必要な資金を調達する動きも活発になっている。2026年8月に中国のUnitree Roboticsが上海証券取引所に新規上場したほか、Agilityも特別買収目的会社(SPAC)との合併を通じたNASDAQ上場を計画している。
(2)実用性能の向上と付加価値工程への対応がカギ
ただこうした量産能力や資金調達の拡大が、そのままヒューマノイドの本格普及を意味するわけではない。現在出荷されているヒューマノイドの用途は研究開発やデータ収集、エンターテインメントが中心で、2025年に実際の産業・生活の現場に投入された機体は約1割にとどまった3。今後もしばらくは製造や物流などで用途を絞った導入が中心になるとみられ、本格的な普及は2030年代以降との見方が多い≪図表3≫。
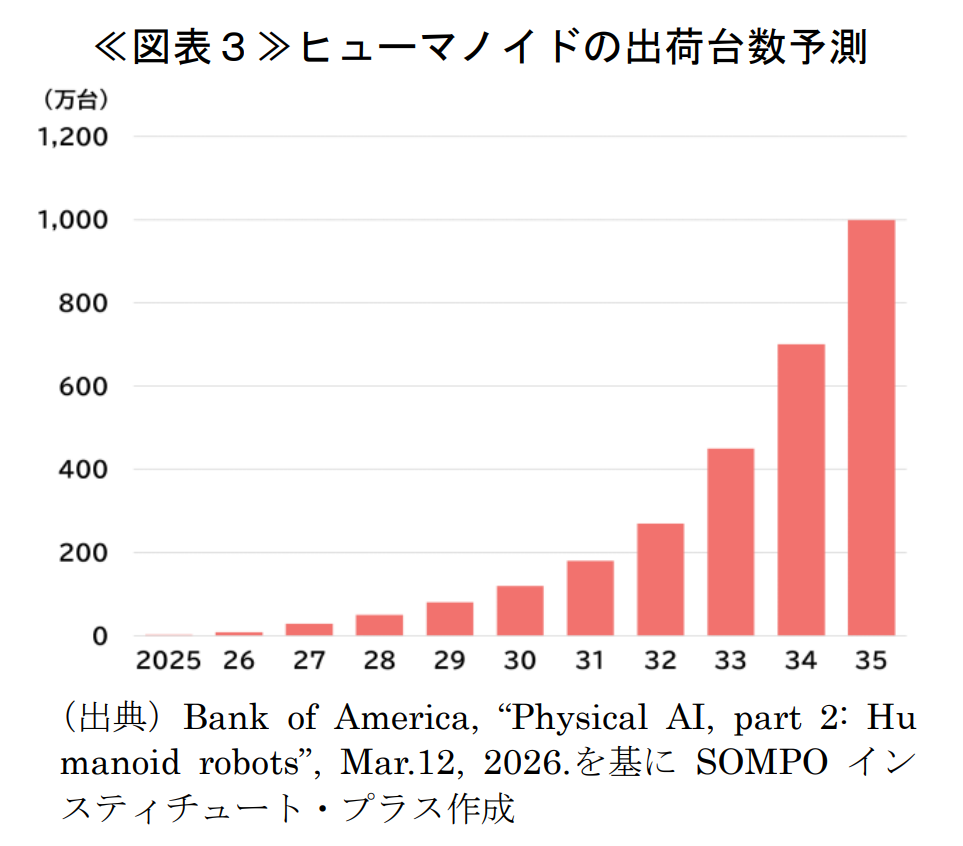
今後の普及速度は、ヒューマノイドの技術水準が単に「動く」を超え、「仕事を任せられる」段階に達することができるかに左右される。例えば工場への導入を考えた場合、研究開発環境で部品をつかめることと、生産現場で同じ作業を長時間、ミスなく繰り返せることの間には大きな隔たりがある。作業速度や成功率、長時間稼働時の安定性、安全性、故障頻度、導入・運用コストなど、複数の面で実用水準を満たし、人間による介入や長時間停止を抑えられなければ経済的な合理性は得にくい。ヒューマノイドの基本的な性能が向上した現在、人間や既存設備と比較して合理的な性能と経済性を備えた「産業機械」に移行できるかが焦点になってきた。
さらに、担える仕事の種類を広げられるかどうかも重要になる。企業の設備投資には優先順位があり、生産能力や品質の向上など事業上の効果が大きい領域ほど投資が向かいやすい。現在ヒューマノイドの導入が進む搬送や部品供給などは、製品に直接付加価値を与える工程ではなく、専用設備を導入するより人間が担う方が経済的だった作業も多い。こうした領域では、自動化による人件費削減などの効果が見込めても、投資に求められる採算条件は厳しく、ヒューマノイドの導入も伸び悩む可能性がある。今後ヒューマノイドが広く産業機械として利用されるためには、付加価値の限られる作業への対応を低コストで実現するとともに、ユーザー企業により大きな経済価値をもたらす仕事にも用途を広げられるかがカギになる。
3.AI・ソフトウェアが可能にする導入後の性能向上
現在のヒューマノイドはAIによって物理世界を認識し、判断し、行動する「フィジカルAI」の文脈で捉える必要がある。2000年前後にロボティクス技術を中心に開発されたヒューマノイドとは異なり、AIが機体の性能や利用価値を大きく左右するようになっている。
AIを取り込むことによって、従来のロボットでは難しかった環境や作業の変化への柔軟な対応が可能になりつつある。従来型の産業用ロボットの多くは、位置や動作をあらかじめ設定する「ティーチング」を基本とする。決められた条件下で同じ作業を高速・高精度に繰り返すことを得意とする一方、対象物の位置や形状、作業内容が変われば再設定に手間がかかる。
AIを搭載したヒューマノイドはこうした制約を乗り越えられる可能性がある。AIを巡っては、画像、言語、行動を一つのモデルで扱うVLA(Vision-Language-Action)の開発が進み、周囲の状況や人からの指示を認識し、対応した行動を生成できるようになってきた。さらに近年は、将来の環境とそれに対応する行動を予測するWAM(World Action Model)などを用いて、物理世界がどう変化するかを見越して行動するAIモデルの開発も活発になっている。
AIはヒューマノイドの性能を高めるだけでなく、導入後もAI・ソフトウェアを更新することで、機能や性能を継続的に向上させられるという特徴をもたらす。自動車で、自動運転機能などをソフトウェア更新によって追加・高度化するSoftware Defined Vehicle(SDV)への移行が進んでいるのと同様に、ロボットもソフトウェアによって価値が継続的に高まるSoftware Defined Robotics(SDR)の時代が始まりつつある。
SDRの特徴を生かすうえで重要になるのが、実際の現場で得られるデータだ。ヒューマノイドが実際の現場で稼働する中では、対象物のばらつきや作業の失敗、予期しない障害物など、研究開発環境では想定しきれない事象が起きる。そこで得られたデータをAIモデルや機体設定、作業方法の改善に活用し、その成果を再び機体に反映する「データフライホイール」を回すことで成功率を高め、対応できる作業を増やしていくことができる≪図表4≫。
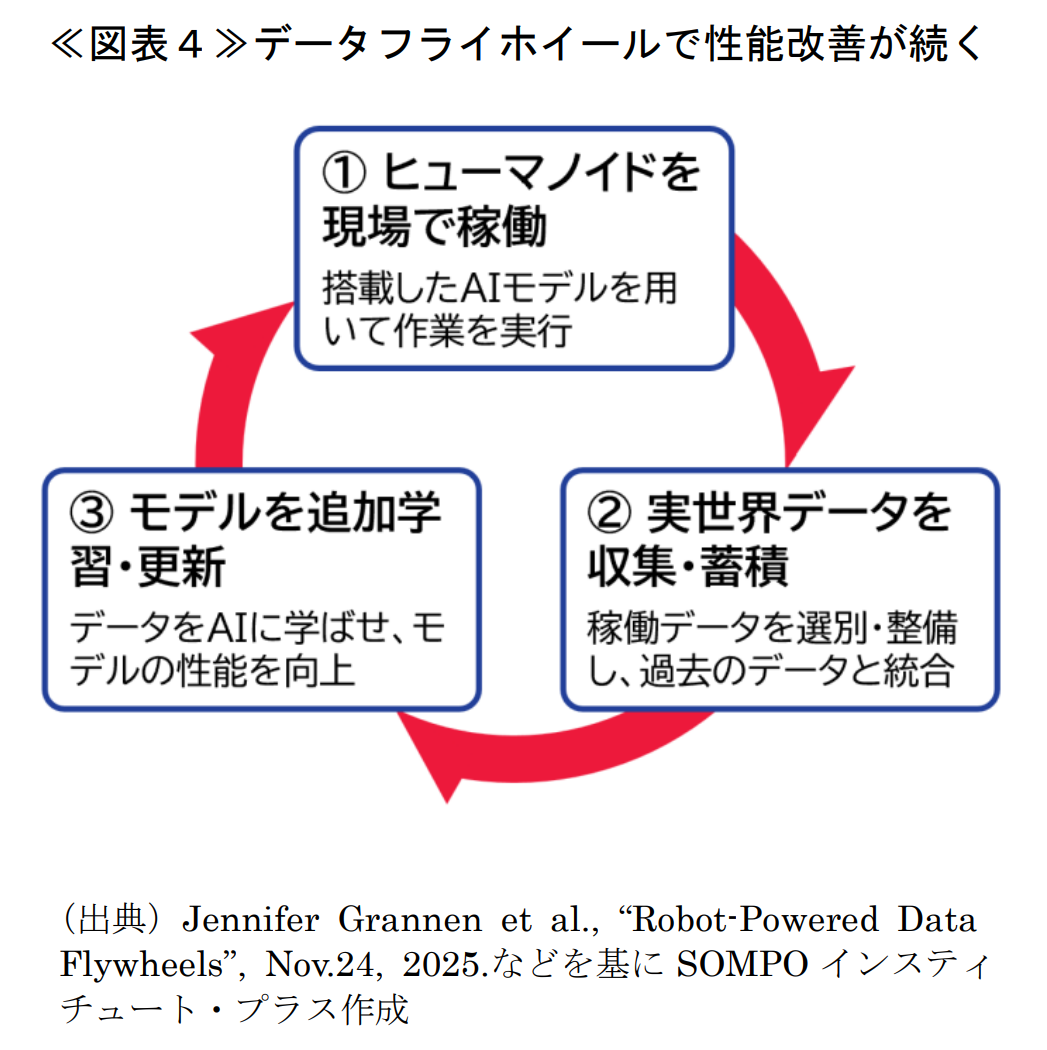
データフライホイールは複数の機体や他の現場に横展開することで、より大きな規模で回すことも可能だ。例えばトヨタ自動車は、自社で開発するヒューマノイドなどのフィジカルAIをグループやサプライヤーの現場にも導入し、そこで得られたデータを学習・改善に活用し、その成果を再び多くの現場に展開する構想を描いている4。
4.産業の成立を支える三つの事業領域
こうした継続的な改善を前提とする製品特性は産業の在り方にも大きく影響する。技術進化と社会実装の進行を前提に、ヒューマノイド産業を成立させるために必要な機能という観点で関連事業を整理すると、大きく「知能をつくる」「身体をつくる」「動かし続ける」の三つに分類できる≪図表5≫。
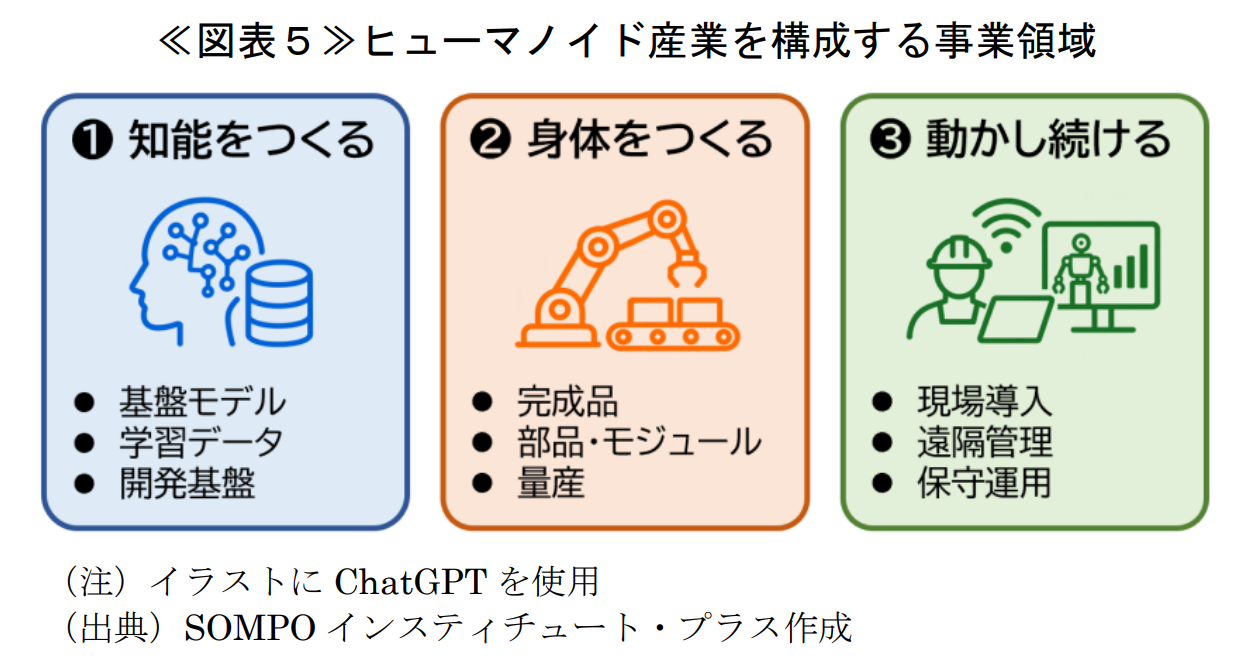
(1)領域①「知能をつくる」 ――AI・ソフトウェア、学習データ、開発基盤
第一は、ヒューマノイドの知能にあたるAI・ソフトウェアの開発や、その性能向上に使うデータの収集などを手がける領域だ。
ヒューマノイドが周囲を認識し、動作計画を立て、実行するまでの一連の制御は、AIをはじめとしたソフトウェアが担う。VLAなどのロボット向け基盤モデルのほか、実際の動作をつかさどるモーション制御ソフトウェア、AIや制御ソフトウェアとハードウェアをつなぐミドルウェアなど、多くのソフトウェアが必要になる≪図表6≫。
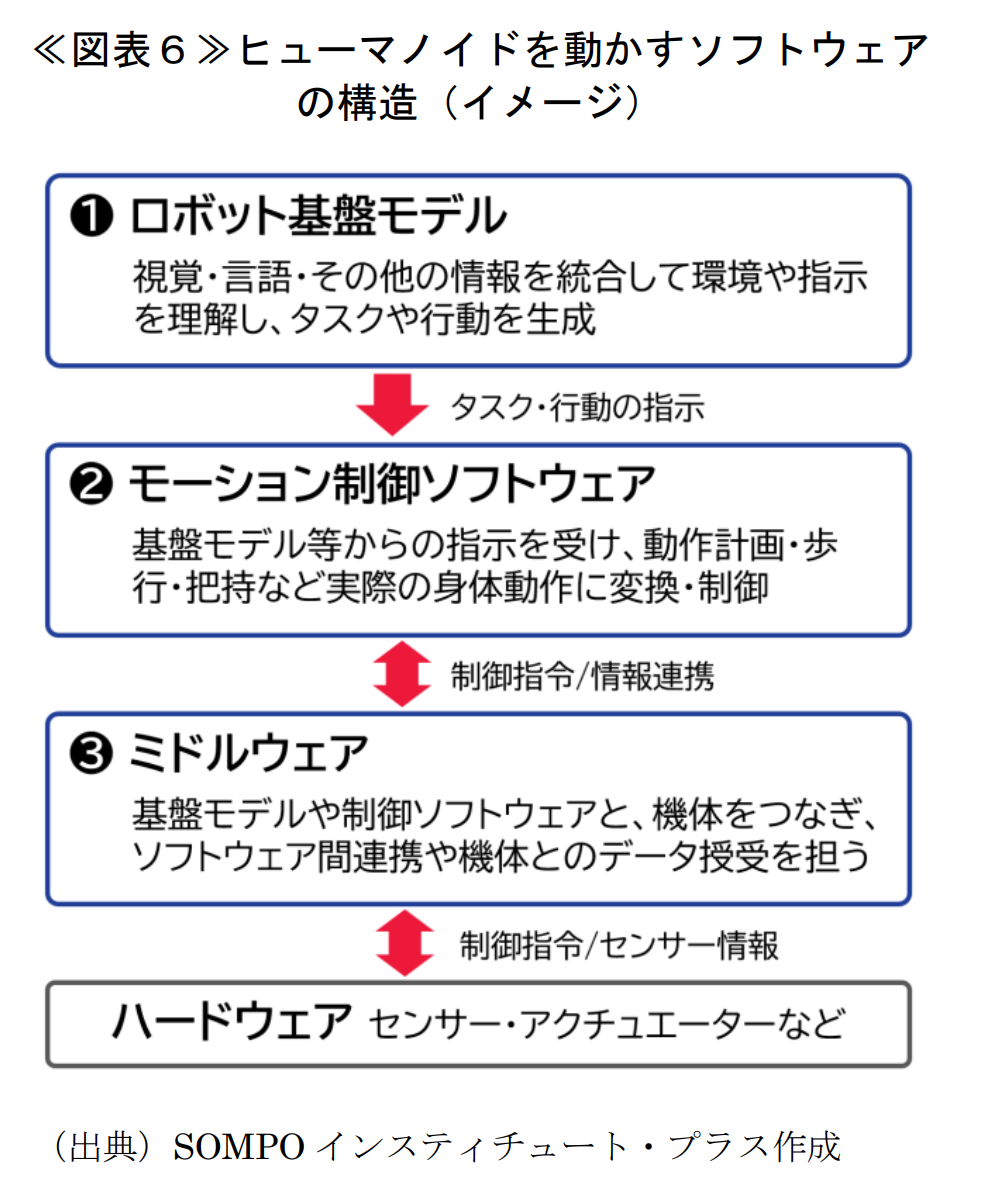
基盤モデルはFigureや米Teslaなどヒューマノイドメーカーが自社で手がける一方、特に米国でPhysical IntelligenceやSkild AI、Generalistといった専業の企業が相次いでいる。国内でもソニーグループやソフトバンクなどが出資するNoetraが2026年7月に本格始動し、国産基盤モデルの開発を進めている。
AIモデルの性能向上には大量の学習データが必要になる。文章や画像を扱う生成AIの開発ではインターネット上にあるデータを利用できたが、ロボット向けAIに欠かせない動作や力加減、失敗時の対応といった現実世界のデータは限られる。製造現場では従来も設備の稼働状況や加工条件、異常情報といったデータは収集されているが、こうしたデータは設備の稼働改善や予知保全向けで、ロボットの行動学習に使えるわけではない。ロボットに学習させるには、周囲の状況と人やロボットの行動、その結果や失敗、人間による介入などを結び付けたデータが必要になる。
このため人間の作業を撮影したりロボットを実際に動かしたりして、学習に使えるデータを新たに収集する動きが世界各地で活発化している。Figureは人間の動作を撮影した動画を収集するプラットフォームを開設し、2026年8月時点で100カ国以上で展開し、週間アクティブユーザーは4万4,000人超、累計動画投稿数は1,600万本以上に達する5。中国でもAgiBotやLumos Roboticsなどが大規模なデータ収集施設を整備するほか、NOITOMのようにデータ収集を専門に手がける企業も登場している。国内でも産学官でつくるAIロボット協会(AIRoA)が、ロボット学習に必要なデータの収集・蓄積や、その活用に向けた基盤づくりを進めている。
一方、データを現実空間だけで集めると時間と費用が膨らむため、仮想空間で動作を試すシミュレーションや合成データも活用される。米NVIDIAはシミュレーションからデータ生成、AIの学習、実機への展開までを担う共通の開発環境を手がけ、Agilityや1Xなど多くのヒューマノイドメーカーを顧客に持つ。米Google傘下のIntrinsicも仮想空間でロボットの動作を設計・検証する開発環境を提供している。こうした企業は自ら完成品を製造するのではなく、複数のメーカーが共通して利用するシステム・サービスを提供することで、ヒューマノイド開発のプラットフォーマーのポジションを狙っている。
(2)領域②「身体をつくる」 ――ハードウェア、量産
第二の領域は、AIの判断を現実世界の動作に変える「身体」だ。ヒューマノイドなどの完成品、部品・モジュール、組立・加工・検査に用いる生産設備などが含まれる。
ヒューマノイドはネジやベアリングなどの構成パーツまで含めると、数千~1万点規模の部品・モジュールで構成される。部品・モジュールは個々の動作精度だけでなく、可搬重量、消費電力、耐久性、製造コストなどを通じてヒューマノイド全体の性能を左右する。
このうち電力を動作に変換する「駆動・関節」系の部品・モジュールは全ハードウェアコストの約50%を占める6。モーターや減速機を組み合わせて関節や筋肉の役割を果たすアクチュエーターが中核的な部品で、全身で30~50個ほど使われる。このほかカメラやセンサーで構成する「知覚・計測」系、AIチップを中心とした「計算・制御・通信」系など多数の精密部品が必要になる≪図表7≫。
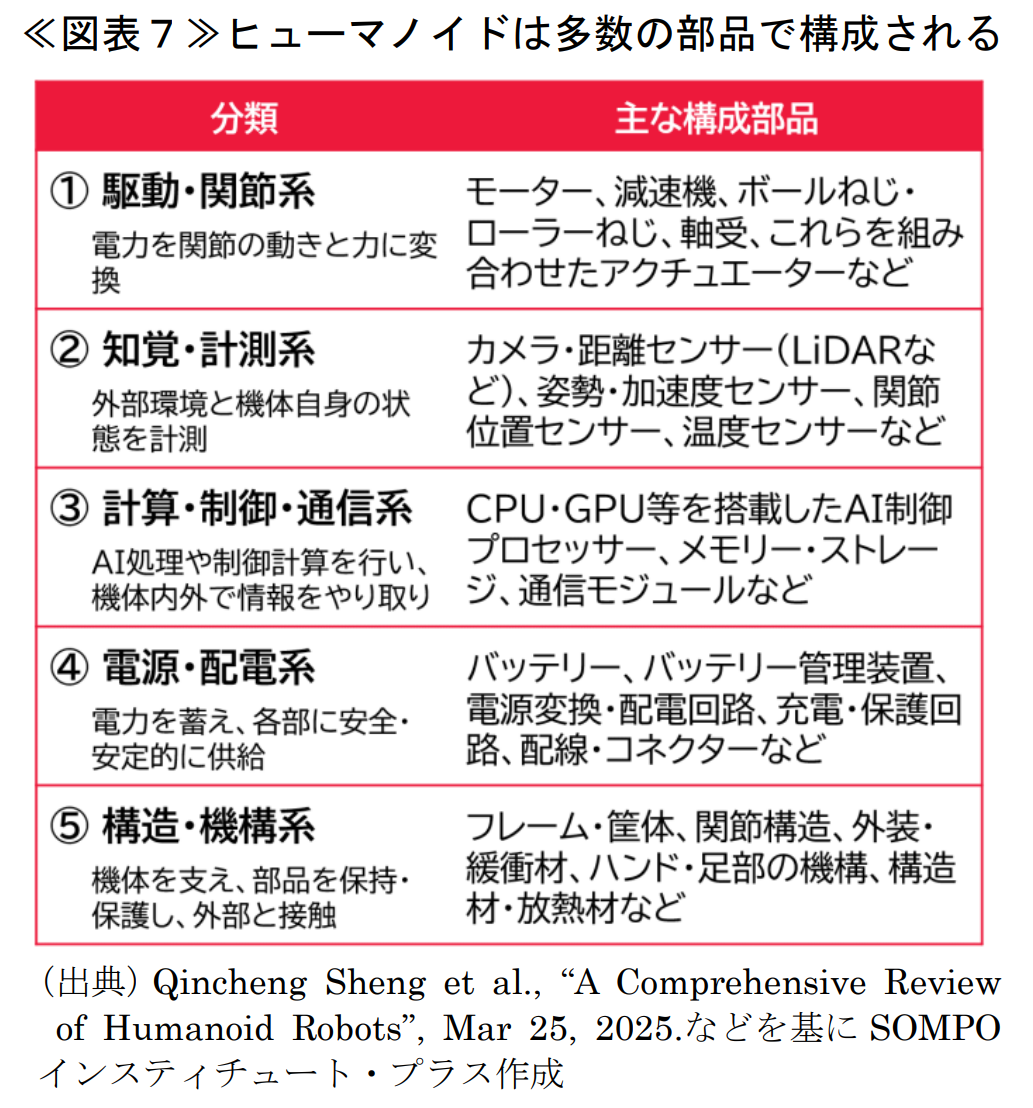
産業用途では特にハンドの性能が重要だ。物をつかむ、回す、差し込む、並べるといった実際の作業を担うのは主に手先であり、多指ハンドや力覚・触覚センサーの高度化は、従来人手に依存してきた精密な作業への用途拡大につながる。限られたスペースに多くのセンサーやアクチュエーターを組み込む技術的難易度が高いことから、シンガポールのSharpa Roboticsなどハンドを中心に手がける企業も登場している。
多数の部品を小型・軽量な機体に組み込み、全身を協調して動かすには、完成品メーカーの設計力だけでなく、個々の部品の性能や、それらを組み合わせる統合技術も求められる。また、AIが挙動を予測しやすく、同じ指令に対して再現性高く動くハードウェアをつくることも重要だ。例えば関節の摩擦や遊び、剛性、部品の個体差などによって、同じ制御指令でも機体の動きがばらつけば、AIが意図した動作を安定して再現することは難しい。このため部品の単体供給だけでなく、完成品メーカーと共同で機体に合わせた部品・モジュールを設計し、性能の擦り合わせや量産時の品質管理を担う企業も求められる。
もう一つ、「身体をつくる」うえで欠かせない機能が量産だ。高性能な試作機を作れても同じ品質の製品を数千台、数万台と安定して供給できるとは限らない。ヒューマノイドは多数の精密部品で構成され、関節などでは高い組立精度も求められる。量産には組立能力だけでなく、部品調達、サプライヤー管理、品質管理、検査、生産設備の整備まで含む幅広い体制が必要だ。
量産機能は完成品メーカーがすべて自前で持つ必要はなく、量産受託も一つのビジネスになるだろう。実際、電子機器製造大手の米Jabilは2025年から米Apptronikのヒューマノイド生産を受託している。量産やサプライチェーン管理を外部企業が担える環境が整えば、完成品メーカーは生産体制の構築に過度な経営資源を割かず、AIや機体の開発に資源を集中しやすくなる。
(3)領域③「動かし続ける」 ――導入、運用、改善
第三は、ヒューマノイドを顧客の現場に導入し、安定して「動かし続ける」ための事業領域だ。
ヒューマノイドを導入する際には、まず対象となる作業を定め、既存設備や業務システムと接続し、人との役割分担や安全対策を設計する必要がある。導入後にも作業の割り当てや稼働監視、ログ分析、点検・修理、部品交換などを継続して行わなければならない。導入台数が増えれば、複数の機体を一括して監視・制御する群管理や遠隔運用の仕組みも重要になる。
ヒューマノイドは、少なくとも当面は完全に自律的に動くことは難しい。機体だけでは対応しきれない場面で人間が遠隔から介入し、得意な作業を中心に任せることで、現場全体として安定した稼働を実現することになる。このため人間との役割分担や遠隔介入まで含めて運用を設計することも重要な機能になる。
さらに導入後の運用はAIや機体の改善ともつながる。現場で得られた成功・失敗や人間による介入などのデータをAIモデルや機体設定、作業方法の改善に活用し、改善されたAIモデルや制御ソフトウェアをOTA(Over-the-Air)で機体に反映して再び現場で検証することで、データフライホイールを回すための重要な役割を担う。
こうした導入・運用・改善を支える機能は多岐にわたり、多様なプレーヤーが担い得る。例えば独SAPは既存の業務システムとロボットを接続し、業務上の指示をヒューマノイドの動作につなげ、その実行結果を再び業務システムに反映する仕組みを開発している。中国の中億信息科技は、顧客の用途に応じたソフトウェア開発や複数機体の統合制御、既存設備との接続など、現場に合わせた二次開発を手がける。日本でも2026年9月、GMO AI&ロボティクス商事が、ヒューマノイドの提供に加え、用途設計や動作設定、メンテナンス、運用までを含む導入支援サービスを始めた。完成品メーカーが自ら担う場合もあり、Agilityはヒューマノイド本体と合わせてクラウド型の管理システムを提供している。
こうした役割は従来のシステムインテグレーター(SIer)にも近いが、ヒューマノイドでは対象がソフトウェアだけで完結しない。機体や周辺設備、業務フローまで含めて現場全体を設計・統合する能力が求められる。さらに人間と同じ現場で継続的に運用するには、安全評価やリスクアセスメント、事故時の責任分担、保険などのリスク管理も必要になる。AIモデルの更新や対応する作業の拡大によってリスクも変化するため、導入時だけでなく運用を続けながら安全性を評価し、運用方法や対策を見直す仕組みも求められる。
一方、導入先となるユーザー企業も単なる顧客にとどまらず、ヒューマノイドを「動かし続ける」主体になり得る。実際の作業環境や業務ノウハウを提供し、実証や運用を通じて得られた成功・失敗、人間による介入などのデータを「知能」や「身体」をつくる企業と共有することで、作業設計やAI・機体の性能改善にも関与し得る。特に産業化の初期段階では、ユーザー企業自身が実証フィールドと学習データを提供する共同開発主体として果たす役割は大きいだろう。
5.企業はどこで価値を生み出すか
4章で整理したように、ヒューマノイドでは価値を生み出す場が、機体そのものからAI・データ、部品・量産、導入・運用へと広がっていく。機体販売を中心とする従来のハードウェアビジネスに加え、導入後もAI・ソフトウェアの更新や保守、運用支援などを通じて価値を提供し、収益につなげることができる。
(1) 収益機会は「販売時点」から「利用期間全体」へ
従来の産業機械にも保守や部品交換などのアフターサービスはあるが、ヒューマノイドではAI・ソフトウェアを更新することで導入後も性能や機能を変えられるため、提供できる価値の範囲がさらに広がる。例えば新たな作業スキルや機能をソフトウェアとして追加し、その都度対価を得ることも考えられる。将来は必要な作業スキルを追加購入する「ヒューマノイドのアプリストア」のような市場が生まれる可能性もある。
こうした継続的な価値提供を収益につなげる仕組みとしては、機体を販売せずに利用期間や作業量などに応じて料金を得るRaaS(Robot as a Service)が有力な選択肢となる。利用企業は初期投資を抑えられ、提供側は利用期間を通じて収益を得られる。AgilityはすでにGXOなどとの契約でRaaSを採用している。月額などの定額料金に加え、稼働時間や処理した作業量、利用する機能などに応じた従量課金も考えられる。
一方、導入後に継続して売上を得られることがそのまま高い収益性につながるわけではない。多くの人員による遠隔監視や、顧客ごとの大規模なシステム開発が必要な運用では、導入台数に比例してコストも増える。少人数で多数の機体を管理する、導入手順や動作調整、安全評価などを標準化する、同じ仕組みを複数の顧客や拠点へ横展開するといった取り組みが重要になるだろう。
(2)「何を担うか」の競争が始まっている
収益機会が多様化していくと、企業にとってはそのうちどこを自社で取り込むかという選択が重要になる。「知能をつくる」「身体をつくる」「動かし続ける」のどこに軸足を置き、どこまでを自社で手がけるかによって、価値の生み方や収益の得方も変わる。特定の領域に特化する企業もあれば、複数の領域をまたいで事業を展開する企業もあり、すでに「何を担うか」を巡る競争が始まっている≪図表8≫。
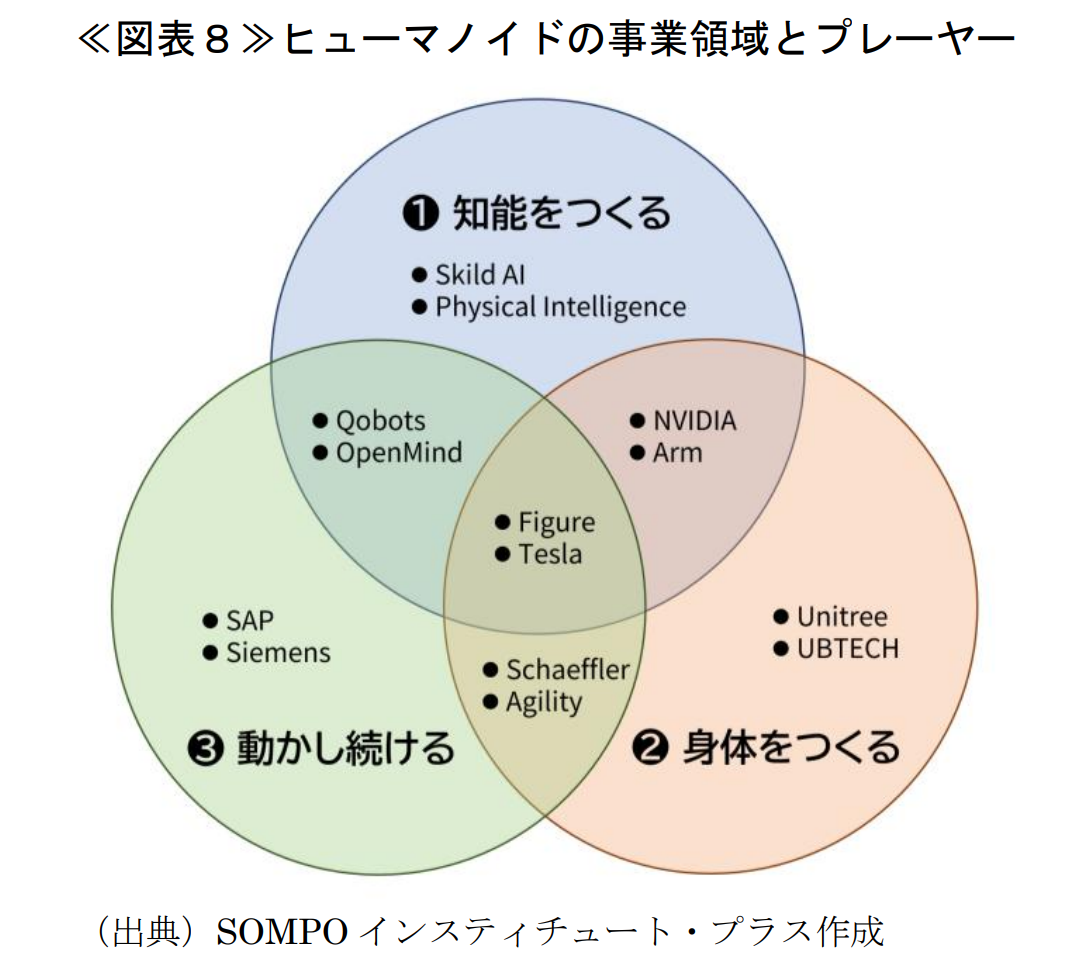
「知能をつくる」領域では、Physical IntelligenceやSkild AIといったAIに特化する企業が目立つ。ロボット向けAIは特定の機体だけでなく、異なるメーカーや形態のロボットへ横展開できる可能性があり、専業企業が成立しやすい領域でもある。こうした企業は自らヒューマノイドを製造せず、多数の機体や用途にAIを提供することで収益化を図る。Skild AIは2026年9月、商用展開開始から10カ月で60社超の有料顧客を獲得し、年間経常収益が1億ドルを超えたと発表した7。Physical Intelligenceも同様に、APIを通じて複数のロボットメーカーにAIを提供するモデルを志向している。
これに対して「知能」と「身体」双方の「つくる」領域を幅広く手がけ、開発のプラットフォーマーを狙うのはNVIDIAだ。AI半導体に加え、シミュレーション、データ生成、AIモデル、実機上の計算基盤まで幅広い機能を提供している。半導体設計の英Armも2026年9月、ロボットメーカーやAI、半導体など80社超が参画するエコシステム・プログラムを立ち上げ、自社の半導体設計技術を土台に開発・検証・量産を支える共通基盤の構築を進めている。
「身体をつくる」と「動かし続ける」をまたぐ動きとしては独Schaefflerが特徴的だ。同社は自動車サプライヤーとしての事業基盤を生かしてアクチュエーターなどの部品を供給するだけでなく、量産設備の構築、保守・診断・予知保全まで事業範囲を広げている。さらに複数のヒューマノイドメーカーと提携して自社工場への導入も進め、得られたデータを製品や運用の改善に活用しようとしている。
一方、完成品メーカーの中には「つくる」から「動かし続ける」まで幅広く自社で手がける垂直統合を志向する企業もある。Figureはアクチュエーターや電池、センサー、構造部品、電子機器など主要モジュールを自社設計し、量産設備や機体の管理プラットフォームも構築している。垂直統合は幅広い技術開発や生産設備への投資が必要になるが、AIと機体を密に擦り合わせ、開発や製品改良を速めやすいメリットがある。
投資や買収を通じて短期間に事業範囲を広げようとする動きもある。ソフトバンクグループはArmなどの半導体関連事業に加え、AIやロボットへの投資を広げている。重電大手スイスABBの産業ロボット事業の買収手続きを進めているほか、2026年8月には1X株式の過半数を取得する交渉に入ったことが明らかになった8。どこに特化し、どこまでを自社で担い、どこを他社に委ねるのか。ヒューマノイド産業の立ち上がりをにらんだ事業範囲の選択自体が競争軸の一つになっている。
6.小括 ――製造業とソフトウェア産業の境界で生まれる競争
ヒューマノイド産業は、ハードウェアを基盤としながらAI・ソフトウェアが製品価値を大きく左右する、製造業とソフトウェア産業の境界に形成される産業といえる。SDRというヒューマノイドの製品特性は事業領域や収益機会を広げると同時に、企業に求められる能力や競争力の源泉も従来の製造業やソフトウェア産業の枠に収まらなくなる。こうした状況は自動車産業で先行して見られる。SDVへの移行や電動化によって競争条件が変化し、新興企業が台頭する一方、既存メーカーも開発体制や事業モデルの見直しを迫られている。一方、ヒューマノイドでは産業の立ち上がり当初からSDRを前提としているため、新規参入と既存企業による事業の再構築が、産業形成の初期段階から同時に進んでいく。
SDRが前提の中では、精密な機体や部品をつくる力に加え、現場データをAIや機体の改善に生かし、導入後も利用価値を高め続ける「データフライホイール」を回す力が問われる。AIやソフトウェアを起点とする新規参入企業が存在感を高めやすい一方、既存企業にも長年蓄積してきた技術や顧客基盤をAI・データ・運用と結び付け、新たな競争力へ転換する余地はある。実際、本稿で見てきたように、すでに多様な企業が参入し、ヒューマノイド産業の成立に必要な機能が築かれつつある。
ただ、企業の動きを個別に追っているだけでは競争の全体像を十分に捉えることはできない。事業展開は各社の技術や戦略だけで決められるものではなく、資金環境や政策、AI開発基盤へのアクセス、製造業の蓄積など、企業が活動する地域の産業基盤にも大きく影響される。したがってヒューマノイド産業の行方を見通すには、個々の企業の動向だけでなく、地域ごとに形成される産業エコシステムに着目することが有効となる。この観点に基づき、次回は企業の動向を米国、中国、欧州、日本の地域別に整理し、各地域における産業形成の現在地を確認する。
- Omdia, “Omdia Market Radar: Generalpurpose Embodied Intelligent Robots, 2026”, Jan.8, 2026.(AgiBotウェブサイト掲載資料)
- Morgan Stanley, “Humanoids: The Tide is Rising, Lifting 2026 Forecast”, Jun.23, 2026.
- Interact Analysis, “Humanoid robot production surges tenfold in 2025, but commercial deployments remain limited”, Jun.11, 2026.
- Car Watch「トヨタ、毎年1兆円を投資し工場とロボットを更新 40万台をフィジカルAIであるLarge Behavior Models搭載ロボなどに」(2026年9月18日)、Car Watch「トヨタ、複数社の車載半導体で同じアプリが動作する「拡張Arene(アリーン)」 フィジカルAIロボットや家のプラットフォームにも適用へ」(2026年9月24日)
- Figure, Introducing Index: Building The World’s Largest and Most Diverse Physical Dataset (visited Sep.24, 2026) < https://www.figure.ai/news/introducing-index>
- Barclays, “AI gets physical: Innovation meets opportunity”, Jan.14, 2026.
- ヒューマノイド以外のロボットも含む。Skild AI, The Hidden Pillar of Robotics (visited Sep.24, 2026) <https://skild.ai/blogs/skild-crosses-100m-arr>
- The Information, “SoftBank in Talks to Buy Majority Stake in Humanoid Maker 1X at $6 Billion Valuation”, Aug.26, 2026.
PDF:1MB
PDF書類をご覧いただくには、Adobe Readerが必要です。
右のアイコンをクリックしAcrobet(R) Readerをダウンロードしてください。