15年ぶりの協調介入で円安の流れは変わるのか
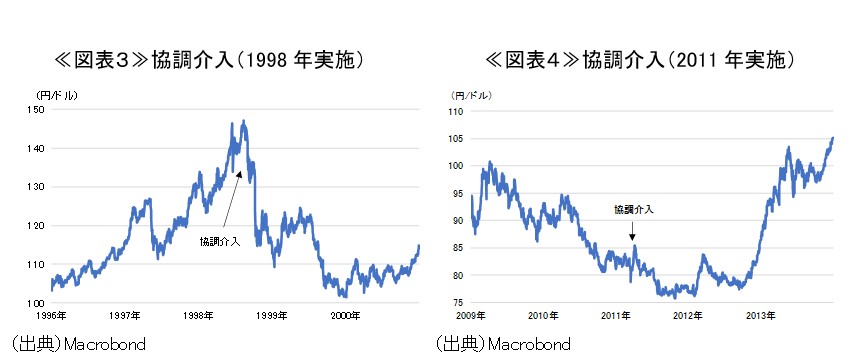
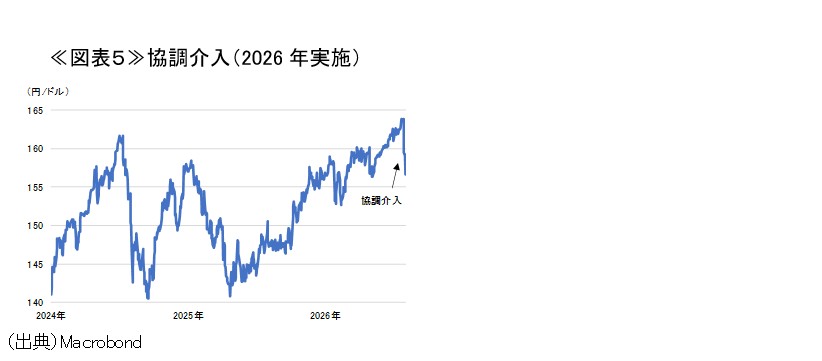
15年ぶりの協調介入が実施され、ドル円レートは大きく円高方向に振れている。円相場を対象とした主要な国際協調介入は過去にも複数回行われている。中でも、1985年、1995年、1998年、2011年の協調介入は、その後の円相場を考える上で重要な事例である(図表1~4)。
協調介入が相場の転換点となるか否かは、過度な相場変動をもたらしている要因そのものに、根本的な変化が生じているかが重要となる。1985年にはプラザ合意による国際協調が、1995年には米国の強いドル政策への転換や日本の金融緩和が、1998年には日本の金融システム安定化に向けた法整備や米国の金融緩和が、それぞれ相場の方向を転換させる重要な要素となっている。
一方で、2011年については、協調介入によって一時円高が修正されたが、円高をもたらしていたファンダメンタルズに大きな変化は生じなかったため、再び円高に戻り、相場の転換はその後のアベノミクスを待つことになった。
筆者は、2026年の協調介入によって相場の流れが変わり、円高方向での推移が続く可能性は低いとみている。過去に為替の流れが変わった際には、協調介入のみならず、政策転換や経済環境の変化を伴っていたからだ。
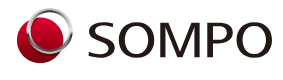
今回、協調介入によって一度は円高に振れているが(図表5)、為替を取り巻くファンダメンタルズに大きな変化は見られず、日米の金利差や日本の貿易・デジタル赤字などの状況も大きくは変わっていない。そうであるならば、介入によって生じた円高は時間の経過と共に元の水準へ戻っていく可能性が高いだろう。
今後、大きな転換期を迎えることがあるとすれば、そのきっかけとなるのは米国の利下げであると筆者は考えている。AI・半導体関連を中心とした株高には過熱感がみられており、大きな調整が生じることがあれば、米国の景気後退と利下げによって、為替は円高方向に推移することが予想される。ただし、その際の円高は、円安是正として歓迎できるものではない。米国景気の悪化に伴う外需の減少に円高による輸出への下押しが重なることで、日本経済にとって厳しいものとなる可能性が高いだろう。