マクロ経済・公共政策
こどもNISAのメリットと注意点
【内容に関するご照会先:ページ下部の「お問い合わせ」または執筆者(TEL:050-5235-2014)までご連絡ください】
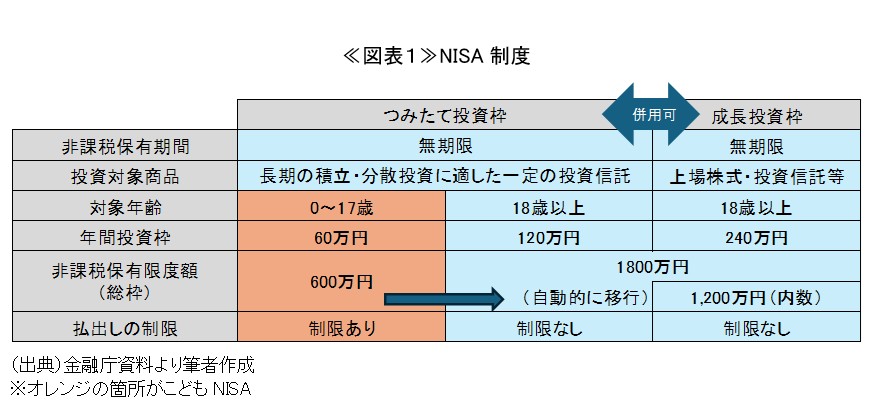
2027年からこどもNISAがスタートする。こどもNISAとは、0~17歳までの未成年者を対象とした制度であり、投資枠は年間60万円、非課税保有限度額は総枠600万円となっている(図表1)。こどもNISAの創設は非課税枠の拡大であり、利用者にとって有利な変更であると言える。
ただ、注意すべき点も少なくない。まず挙げられるのが、資金拘束だ。こどもNISAは原則として18歳まで払い出しが制限される1。一度NISA口座に入れた資金は生活費などに回すことができなくなる点は留意する必要があるだろう。
また、所有権が子供にあることも重要だ。親が教育資金確保のためにこどもNISAを活用したつもりでも、成長した子供が形成された資金を車の購入や海外旅行費用などに充てたとしても、それを止める法的な権利は親側には無い。
加えて、長期投資への過度な期待感も気になるところだ。こどもNISAの説明では、年率5%や7%での運用が続くことを前提とした試算などがみられる。筆者が見た中では、更に計算期間を延ばして、0歳の子供が60歳になる頃には600万円が1億円以上になるといった試算も存在しており、こどもNISAへの期待感は加熱しすぎているように見える。過去の運用パフォーマンスが今後も継続する保証はどこにも無く、インデックス投資の長期積立投資への過度な期待感からは、一定の距離を置いておく必要がある2。
こどもNISAは利用者にとって有利な制度変更であり、積極的に活用を検討する価値がある。筆者も子供がいる立場であることから、制度を活用する予定である。ただ、こどもNISAに潜む注意点にもしっかりと目を向けた上で制度を活用することが、世帯全体としての資産形成を効率化する上で重要になるだろう。
- 12歳以降は、資金の使途が子のためのものであり、子が払出しに同意したことを示す書面とともに、親権者等(口座管理者)が申請書等を金融機関に提出することで払出しが可能になる。
- 「世界株ガチホ戦略は今後もずっと安泰か」(https://www.sompo-ri.co.jp/topics_plus/20261008-24712/)


