日本のサービス収支赤字の拡大の背景
~自動車・広告・再保険に見る構造的課題~
【内容に関するご照会先】:ページ下部の「お問い合わせ」または執筆者(TEL:050-5469-7826)にご連絡ください。
1.全体像
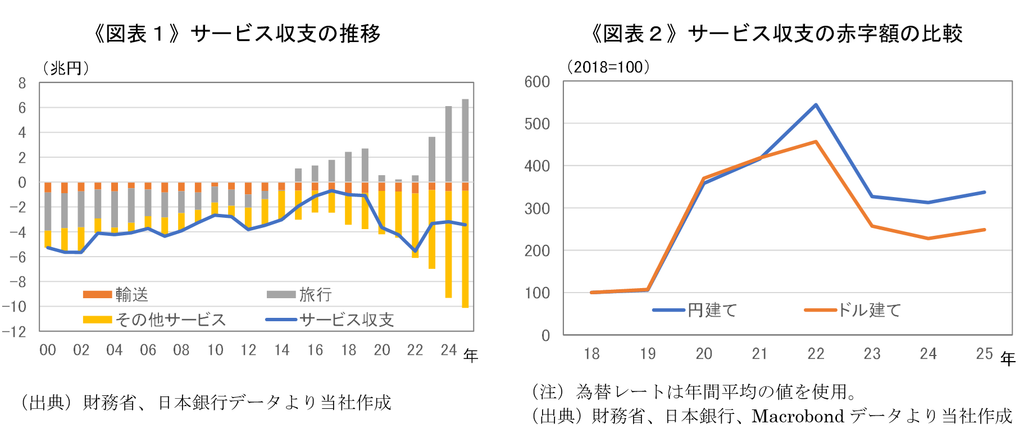
日本と海外とのサービス取引による受取と支払の差額を示す「サービス収支」は2018年頃から赤字幅が拡大傾向にあり、2025年時点で3兆円を超える規模となっている【図表1】。内訳をみると、インバウンド需要によって「旅行」の黒字が拡大する一方で、デジタルサービスなどを含む「その他サービス」の赤字が同程度以上のペースで拡大している。ただ、足もとの動きを正しく評価するためには、近年の円安の影響に注意が必要である。円安局面ではドルベースの金額が同じでも円ベースの金額が膨らむためである。この点を踏まえて、簡便的に円ベースのサービス収支赤字額をドルベースに割り戻した数字と比較すると、拡大のペースは緩やかになるものの、大きな方向性は変わらない【図表2】。すなわち、円安局面では旅行黒字とその他サービス赤字がともに膨らむが、その差であるサービス収支への影響は限定的であり、サービス収支の赤字拡大をもたらしている要因は別にある。
それでは、サービス収支の赤字を牽引する「その他サービス」の中でも、どのような産業の影響が大きいだろうか。主な内訳の推移をみると、「産業財産権等使用料」が緩やかに黒字幅を拡大してきたものの、2023年以降は概ね横ばいが続いている【図表3】。一方、「デジタルサービス」1が2018年頃から、「保険・年金サービス」が2022年頃から急速に赤字幅が拡大しており、両者がその他サービスの赤字拡大を牽引している。
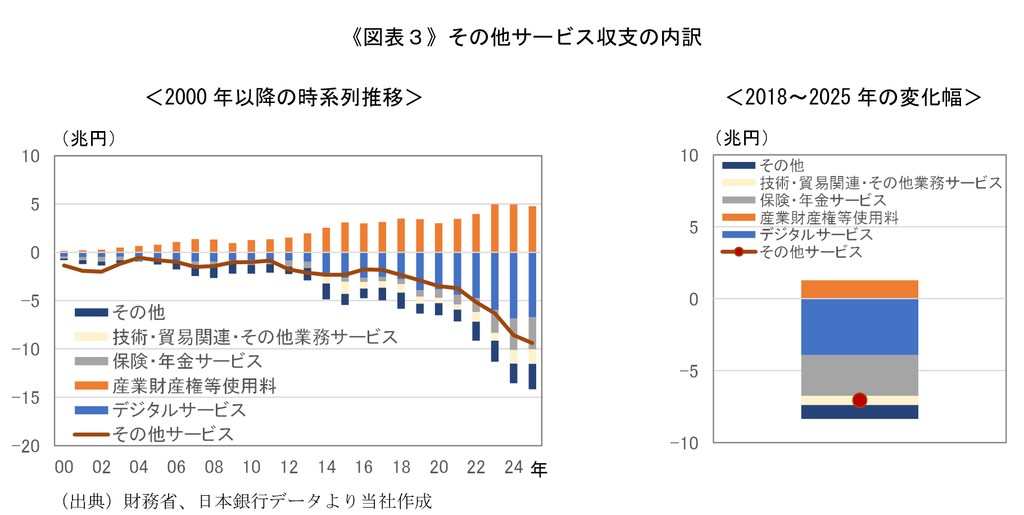
さらに、これらを輸出・輸入に分けることで、収支だけでは把握できない産業ごとの特徴がみえてくる。
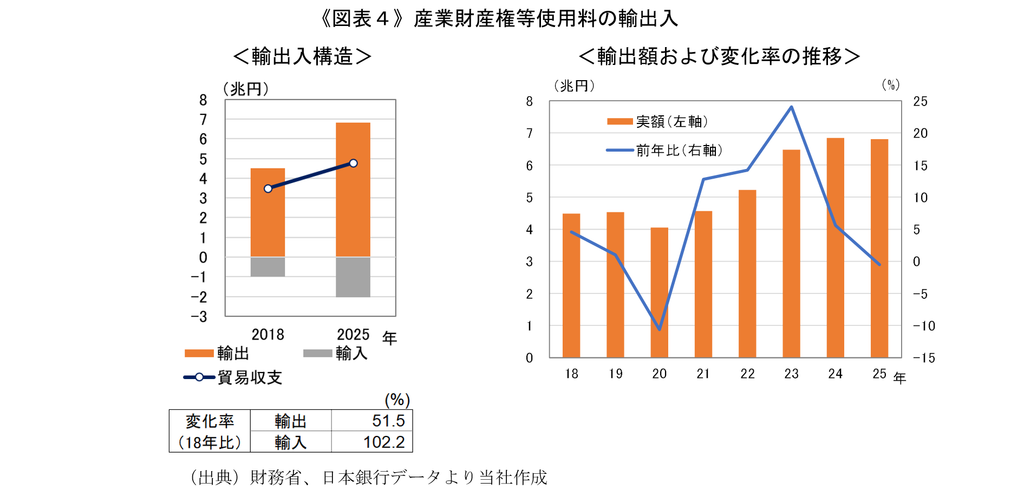
黒字項目の産業財産権等使用料は、絶対額の大きさで黒字を維持しているものの、変化率でみると輸出は輸入を下回る低い伸びに留まっている【図表4】。輸出のみを取り出して各年の動きを確認すると、2023年までは伸び率が拡大していたが、2024年以降急減速していることがわかる。
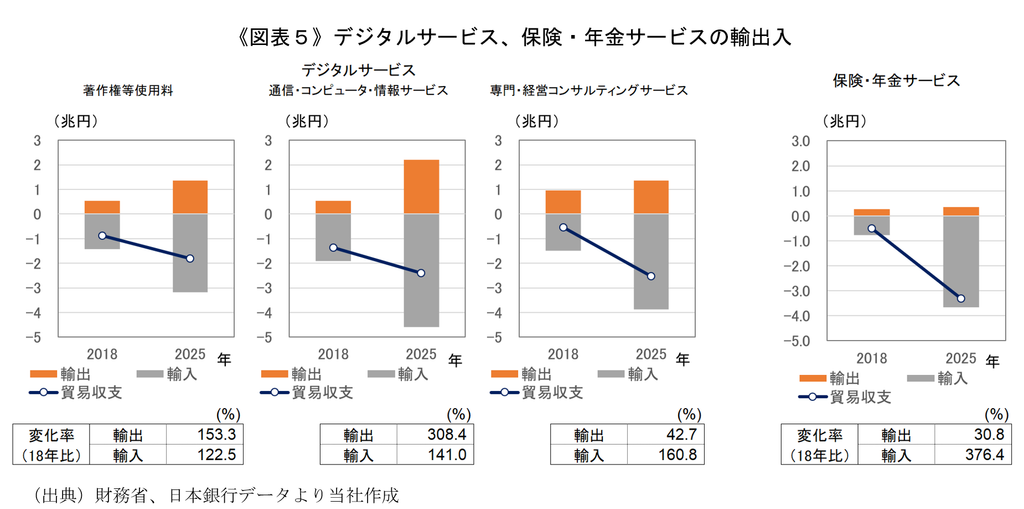
赤字項目のデジタルサービスは、絶対額でみると内訳項目のいずれもが赤字幅を拡大しているが、とりわけ専門・経営コンサルティングサービスの拡大幅が大きい【図表5】。変化率でみても専門・経営コンサルティングサービスのみ輸入が輸出を大きく上回る伸びとなっている。すなわち、2018年以降のデジタル赤字拡大は、専門・経営コンサルティングサービスの輸入拡大が主導してきたといえる。同じく赤字項目の保険・年金サービスも、同様に輸入が輸出を大きく上回る伸びとなっており、輸入増が赤字拡大の主因となっている。
以下では、産業財産権等使用料の輸出停滞、専門・経営コンサルティングサービスおよび保険・年金サービスの輸入拡大の背景で生じている事象を深掘りする。
2.産業財産権等使用料 ~自動車産業の競争力変容~
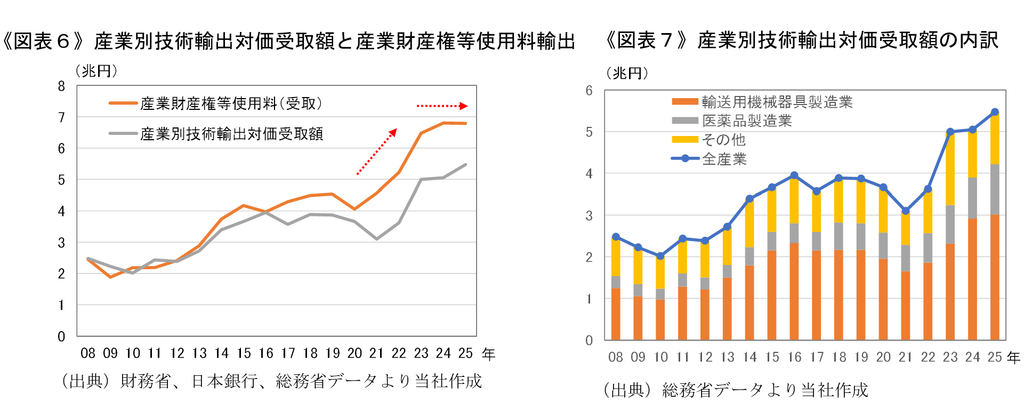
産業財産権等使用料の輸出は、日系企業が保有する特許・商標等のライセンスを、子会社を含む海外企業に使わせる際の対価として受け取る額を指す。この内訳は、国際収支統計上得られないため、類似統計として総務省統計局が公表する産業別技術輸出対価受取額を参照する。両統計は、絶対額ではやや乖離があるものの、2023年頃からの増勢鈍化という方向性は一致している【図表6】。
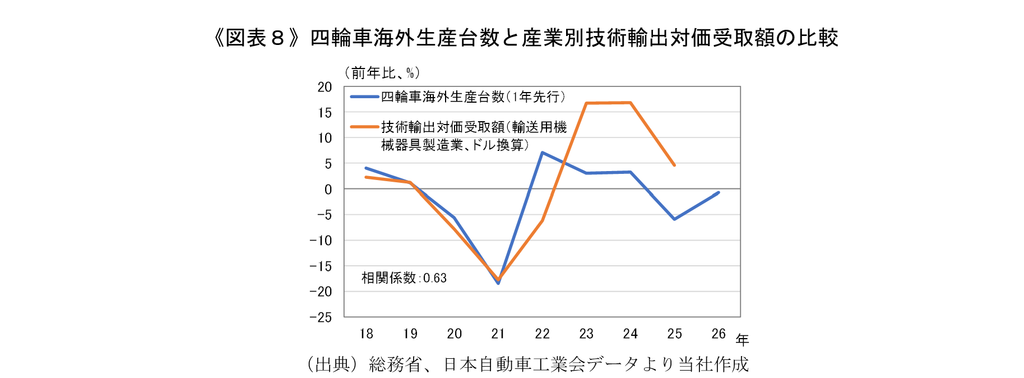
産業別技術輸出対価受取額の内訳をみると、「輸送用機械器具産業」が過半を占めており、2024年以降その増勢が鈍化している【図表7】。産業別技術輸出対価の受取は、海外現地工場で生産された製品について、海外の子会社から日本の親会社へ技術使用料が還流する際に発生するため、輸送用機械器具産業における増勢鈍化は海外自動車生産の伸び悩みを示唆する。実際、日本の四輪車海外生産台数と、輸送用機械器具産業の技術輸出対価受取額をドル換算した数字とを比較すると、前者を1年先行させた場合におおよその方向性は一致する【図表8】。
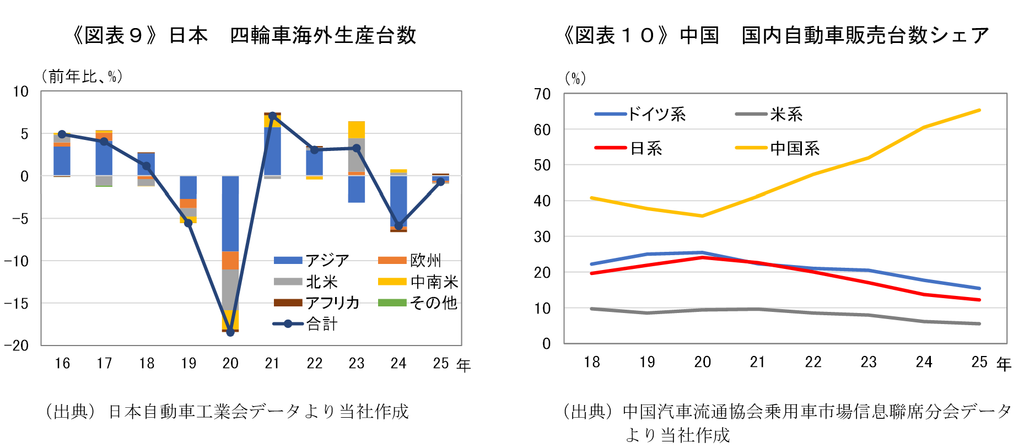
さらに、日本の四輪車の海外生産台数を内訳別にみると、アジアを中心に2021年以降伸び率が鈍化している【図表9】。この主因はアジアの中でも市場が大きい中国での生産減少であると推察される。中国の自動車市場では、BYDなどの現地メーカーがNEV2を軸に急成長してきたことに加え、近年の国産志向の高まりもあいまって、日系メーカーのシェア低下が進んでいる【図表10】。
足もとでは、欧米を中心にEV普及に対する見直し論も浮上しており、日系メーカーのEVへの対応遅れが致命的な競争劣位につながるとは限らない。それでも中国市場におけるNEVシフトは依然として進んでおり、産業財産権等使用料輸出が本格的な成長軌道に戻るには時間を要するとみられる。
3.専門・経営コンサルティングサービス ~インターネット広告費の拡大~
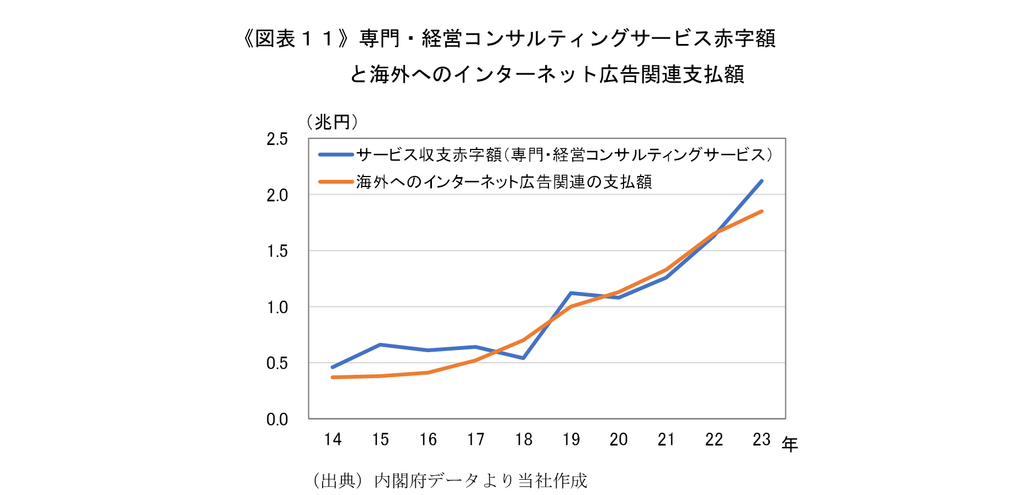
専門・経営コンサルティングサービスは、経営や会計等に対するコンサルティングサービスに加え、広告費や市場調査サービスなどが含まれる幅広いカテゴリである。国際収支統計上、これら内訳項目の数字は公表されていないが、内閣府「令和6年度年次経済財政報告」によれば、専門・経営コンサルティングサービスの赤字額と海外へのインターネット広告関連支払額はほぼ連動している【図表11】。すなわち、専門・経営コンサルティングサービスの赤字拡大は、インターネット広告費の増加が主因であると推察される。
海外へのインターネット広告費の支払は、日本企業がGoogle・Meta(Facebook・Instagram)・X(旧Twitter)・TikTokといった海外プラットフォームに広告を出稿する場合に発生する。インターネット広告と一口にいっても、ビデオ(動画)広告、ディスプレイ広告、検索連動型広告、成果報酬型広告など様々な形態があるが、いずれの形態においても広告掲載の対価はGoogleやMetaなどの海外事業者に支払われる。
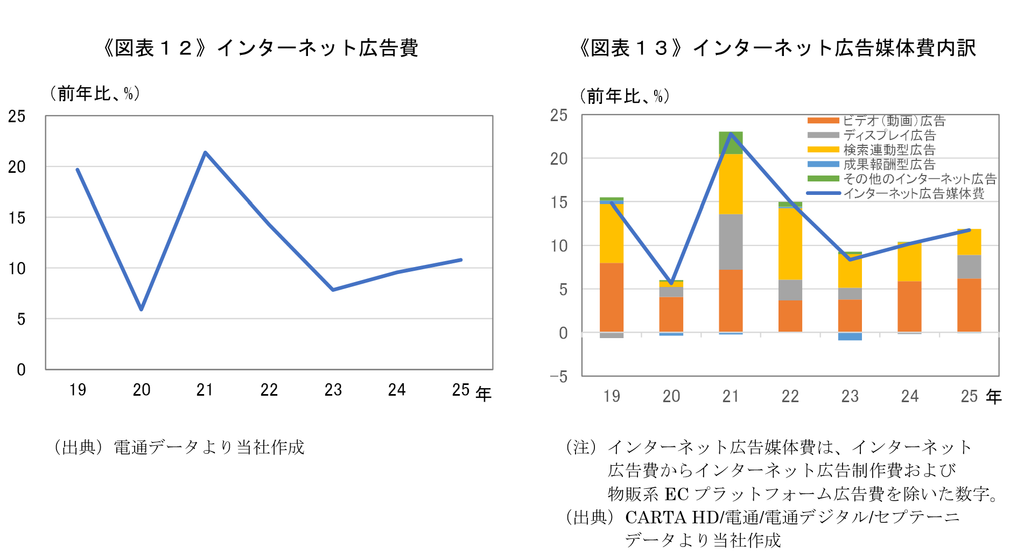
上述の内閣府のデータは2023年までとやや古いが、電通「日本の広告費」によれば、インターネット広告費は2025年時点でも前年比10%前後の高い伸びを維持している【図表12】。近年ではビデオ(動画)広告の伸び率が拡大する一方、検索連動型広告は伸び率が縮小するなど、形態間でのニーズの変化が見受けられるものの、市場全体としての拡大基調に変わりはない【図表13】。
インターネット広告市場はその黎明期からGoogleやMetaなどの海外プラットフォームが席巻しており、ネットワーク効果によって利用者が増えるほどサービスの魅力が高まる構造上、日本の国内事業者が後追いで競争力を築くことは難しい。日本のデジタル経済が発展し企業のデジタルマーケティング投資が拡大するほど、その対価が海外プラットフォームに流れるという構図が固定化しており、今後も輸入拡大が続くことが見込まれる。
4.保険・年金サービス ~生命保険会社の再保険利用拡大~
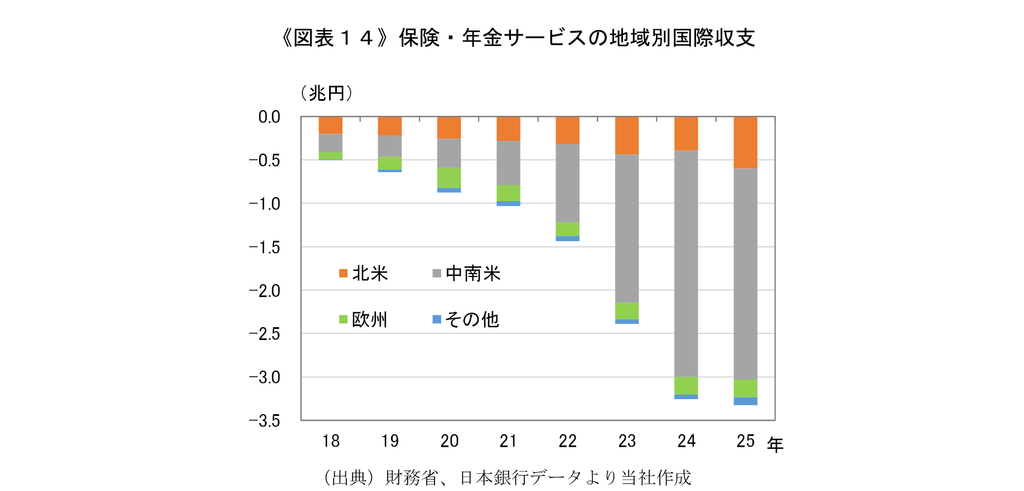
保険・年金サービスの地域別国際収支をみると、対中南米の赤字が急拡大している【図表14】。中南米との取引額が大きいのは、税制面の優位性などから世界有数の再保険会社の集積地となっているバミューダが、国際収支上は中南米に分類されているためと考えられる。すなわち、対中南米の赤字拡大は再保険関連の支払増加を示唆している。
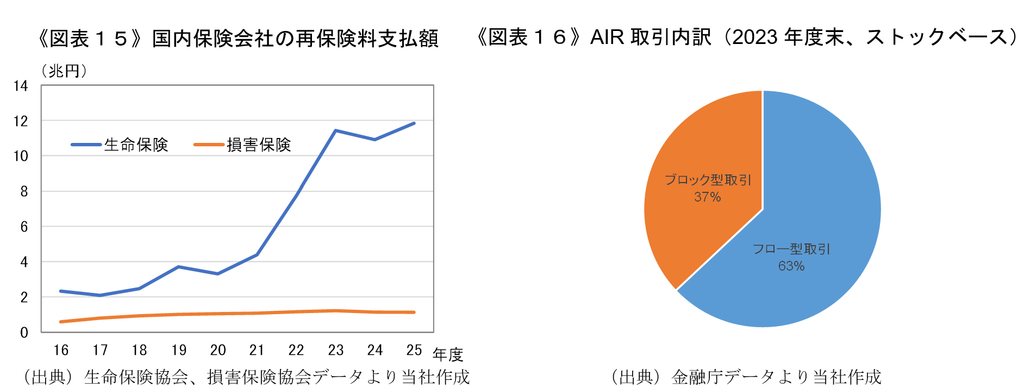
再保険とは、保険会社(元受保険会社)が引き受けたリスクの一部を別の保険会社(再保険会社)に転嫁する仕組みである。保険会社が大規模なリスクを引き受けた場合、そのリスクの一部を再保険会社等に移転(出再)することで、単独では負いきれないリスクを分散する。日本の生命保険会社、損害保険会社による再保険料支払額の推移を比較すると、生命保険会社が2021年度から2023年度にかけて急伸しており、保険・年金サービスの赤字が拡大した主因と考えられる3【図表15】。
生命保険会社の再保険料支払が急増した背景には、資産集約型再保険(Asset-Intensive Reinsurance:AIR4)の利用拡大がある。AIRは、一般的な再保険と比べて、保険金の支払いに関わるリスクに加え、運用リスクも移転する点が特徴である。金融庁が2025年7月に公表した「2025年 保険モニタリングレポート」によれば、2023年度末時点(ストックベース5)で、生命保険会社による再保険取引のうち86%をAIRが占める。
AIRの利用が拡大した主な背景の一つに、経済価値ベースのソルベンシー規制(ESR)の導入に向けた対応がある。2025年度末から適用が始まったESRでは、従来のように保険負債を契約時に定めた利率で評価するのではなく、資産・負債の双方についてその時々の金利などに基づいて評価する。この結果、金利変動の影響が資産だけでなく負債の評価にも反映されるようになり、金利リスクへの対応が一段と重要になる。保険会社は抱えるリスクに見合った自己資本を備えておく必要があり、こうした金利リスクが大きくなると、求められる自己資本も増加する。このため、AIRを活用してリスクを再保険会社に移転し、その負担を軽減しようとする動きが広がった。加えて、日本で低金利環境が長期化する中、再保険会社の運用能力を活用し、予定利率の引上げなどを通じて保険商品の競争力を高めようとしたことも、AIRの利用拡大を後押しした。
AIRには、過去に販売した保険契約のリスクをまとめて移す「ブロック型」と、新たに販売する保険契約のリスクを継続的に移す「フロー型」がある。金融庁によれば、2023年度末時点でAIRの約4割がブロック型、約6割がフロー型であった【図表16】。いずれも資本負担の軽減などを目的とする点は共通しているが、取引の性質上、先行きの需要動向は異なることが見込まれる。
今後は、ESRの適用開始に向けた既存契約にかかる対応が一巡したことから、ブロック型の取引需要は減速する可能性がある。また、AIRでは、再保険会社と同じ金融グループに属する資産運用会社が、自社の収益を優先して再保険会社の資金を過度にリスクの高い資産に投じるといった利益相反への懸念などが指摘されており、各国で監督強化の動きが広がっている。日本でも金融庁が2026年7月に監督指針を改正し、保険会社に対して出再先の資産運用やリスク管理の状況を十分に把握することなどを求めている。規制強化がさらに進めば、AIRの拡大ペースを抑える要因となりうる。
一方で、ESRは今後販売する契約にも適用される上、前述の運用能力の活用というメリットもあるため、フロー型の取引需要は今後も続くとみられる。2025年には北米の資産運用会社のブルックフィールドが日本向けの再保険事業を強化するなど、外資による日本の再保険市場への参入の動きも続いている。このため、AIRの利用は、かつてほどの勢いはないにせよ今後も拡大し、保険・年金サービスの赤字基調も当面続くとみられる。
5.考察
本稿で取り上げた三つの問題は、いずれもグローバルな産業・市場構造に根ざした趨勢的な動きという点で共通している。ただし問題の根底にある性格は二つに大別される。
産業財産権等使用料の悪化は、かつて強かった自動車産業が技術パラダイムの転換の中で優位性を失いつつある問題であり、三つの中では日本企業の対応によって状況を改善できる余地が比較的大きい分野と考えられる。鍵を握るのはEV化と並行して進んできたSDV(ソフトウェア定義自動車)化への対応である。SDVでは、出荷時が完成形となるように設計する従来型の自動車とは異なり、車両販売後もソフトウェアを更新することで機能追加や性能向上を行っていく。すなわち、製品開発のライフサイクルが大幅に変わることになるが、中国のNEVメーカーがこの領域でも先行している。日系メーカーが強みを有する耐久性や燃費性能といった領域からソフトウェア・データ領域へと自動車を巡る競争の軸が移りつつある中、日系メーカーがこの転換にいかに対応できるかが、産業財産権等使用料輸出の今後の趨勢を左右しうる。
一方、インターネット広告と再保険は、海外の事業者や拠点に機能が集積している分野であり、国内事業者が入り込む余地が小さい。インターネット広告では、市場形成の初期段階で海外の巨大プラットフォームが支配的な地位を確立している。再保険では、生命保険の出再先の多くが、資本や運用人材が集まるバミューダなど海外にある。いずれも、国内の広告需要やリスク移転のニーズが高まるほど海外への支払いが増える構造にある。
他国の対応をみると、インターネット広告の分野では、フランスや英国がデジタルサービス税の導入によって巨大IT企業から税収を確保するようになった。再保険の分野では、香港が生命保険を含む再保険事業の利益に対する法人税を軽減し、再保険会社の誘致を図っている。もっとも、デジタルサービス税は税収確保という意味では有効だが、プラットフォームへの依存自体は変わらず、米国との通商摩擦のリスクも伴う。また、再保険会社の拠点選択は税制だけでなく、各国の規制の違いや資本・人材の集積にも左右される。
日本においては、米国との通商関係を踏まえるとデジタルサービス税を欧州と同様に導入することは進めにくく、再保険でも税制優遇で海外の拠点に対抗する余地は限られる。一方、民間レベルでは次のような動きがみられる。インターネット広告では、LINEヤフーや楽天など国内プラットフォームのシェア維持・拡大を通じて広告費が国内で循環すれば、赤字幅の縮小に一定程度寄与しうる。再保険では、第一生命がグループの資本管理を目的にバミューダに再保険子会社を設けており、サービス収支の赤字は縮小しないものの、その収益は第一次所得収支を通じて国内に還流しうる。
以上を踏まえると、当面はサービス収支の構造的な赤字が続くとみられる。ただし、その背景や改善の余地は分野によって異なる。自動車産業では技術革新への対応を通じた競争力の回復を図る一方、インターネット広告や再保険では、海外への機能集積という現実を踏まえ、限られた条件の中で日本経済へのプラス効果を高めていくことが重要となる。
- 国際収支統計の分類に、デジタルサービスという項目はない。松瀬・齋藤・森下(2023)では、デジタルサービスについて著作権等使用料、通信・コンピュータ・情報サービス、専門・経営コンサルティングサービスを合算したものと定義しており、本稿でも同じ定義を採用。
- 新エネルギー車を指しており、BEV(バッテリー式電気自動車)やPHEV(プラグインハイブリッド車)などを含む。
- 国際収支統計では、海外への再保険料を一定の比率(保険会社の事業費率)で「サービス部分」と保険金の原資となる「純保険料」に按分し、保険・年金サービス収支には前者のみを計上している。また、再保険料支払額には国内の保険会社への出再も含まれる点に留意が必要である。
- AIRは、保険負債のブロックに関連する運用及びバイオメトリック・リスク(死亡、長寿など)を元受保険会社から他の保険会社若しくは再保険会社に移転する契約とされる(金融庁「2025年 保険モニタリングレポート」)。
- 出再責任準備金と再保険貸の合計額。
PDF:1MB
PDF書類をご覧いただくには、Adobe Readerが必要です。
右のアイコンをクリックしAcrobet(R) Readerをダウンロードしてください。