トヨタ自動車 2027年3月期中間決算発表 ~通期予想の上方修正、自己株式取得枠1.3兆円への拡大、中長期の事業構造改革~
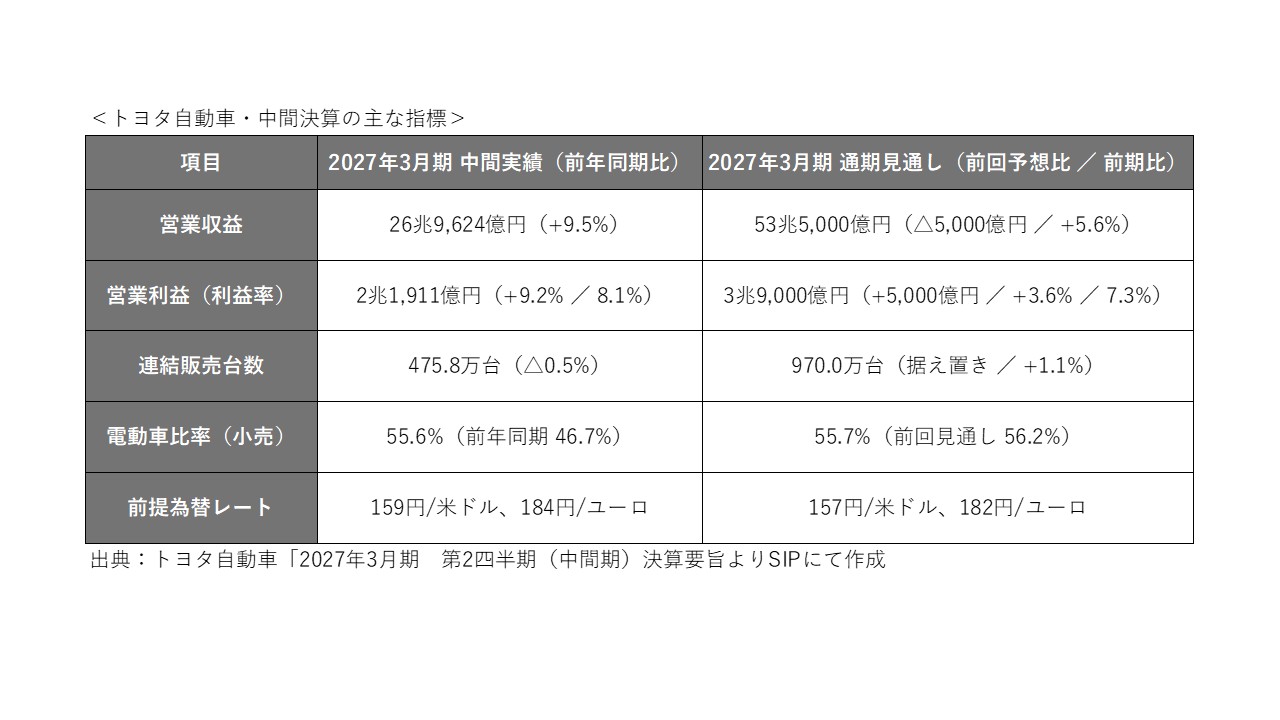
2026年11月5日、トヨタ自動車の2027年3月期中間期(4〜9月)連結決算が発表された。営業収益が26兆9,624億円(前年同期比9.5%増)、営業利益が2兆1,911億円(同9.2%増)の増収増益となった。資材価格の上昇や中東情勢に伴う物流混乱などの減益要因を、ハイブリッド車(HEV)の販売増と価格改定、円安効果で吸収した形だ。連結販売台数は前年並み(日野自動車を除けば2.6万台増)にとどまったものの、小売の電動車比率が5割を超えて利益率を下支えし、前年同期に678億円の赤字だった北米事業も、関税負担の軽減と値上げの浸透によって1,661億円の黒字へ転換している。
通期の業績見通しでは、足元の為替レートや用品・金融などバリューチェーン(VC)収益の伸びを織り込み、営業利益予想を従来の3兆4,000億円から3兆9,000億円(前期比3.6%増)へ5,000億円上方修正した。株主還元では年間配当を前期比5円増の100円とし、自己株式の取得枠も上限1.3兆円まで拡大してROE(自己資本利益率)の引き上げを図る。
中間期の営業利益の増減(前年同期比+1,854億円)を要因別にみると、為替の円安推移で+6,850億円、価格改定やVC収益の拡大といった営業面の改善で+1,650億円を積み増した。対してマイナス要因は、資材高騰などの原価面で差し引き△3,400億円(資材高騰△4,650億円、原価改善+1,250億円)、労務費や研究開発費などの諸経費増ほかで△3,246億円となっている。地域別の営業利益は、日本が1兆2,533億円(同12.2%増)と全体の過半を占めた。
事業構造改革と中長期の取り組みとして以下3点があげられている。
1つ目は主要地域の収益改善と新車戦略である。北米ではノースカロライナ電池工場の稼働引き上げや「タコマ」の生産移管といった車種再編、工場内の自動化投資によって収益性の向上を図る。中国では現地チーフエンジニア(RCE)主導の開発体制や合弁パートナーの技術活用により開発期間を18カ月短縮し、2027年以降に新エネ車(NEV)を順次投入する。アジア・グローバルサウス向けには全パワートレインに対応する共通プラットフォームを導入し、150万台規模で量を束ねることで原価低減を図る。
2つ目はバリューチェーン(VC)収益の拡大が挙げられる。世界で約1.5億台にのぼる保有車両を基盤に、補給部品、メンテナンス、金融、コネクティッドサービスやソフトウェア更新(SDV)などの領域で収益源を広げている。VC事業の営業利益は年間約1,500億円のペースで増加しており、2030年には現状からさらに1兆円の上積みを見込む。
3つ目はロボティクス事業の立ち上げと組織再編だ。2027年1月に全社直轄組織の「トヨタロボティクス」を設立する。トヨタ生産方式(TPS)のノウハウ、世界60工場・熟練技能者約1.8万人の現場データ、車載OS「Arene」のソフトウェア知見を統合し、まずはトヨタグループおよび仕入先の工場(累計約40万台の設備基盤、年間約1兆円の更新投資需要)へ導入して実用性を高める。その後、他産業や生活支援領域への外販へ広げる構想だ。また来年1月(2027年1月)に、豊田章男会長が初代本部長を務める「教育本部」と、総務・人事・経理を統合して現場を支える「看理(かんり)本部」を新設する。
日本が収益の柱として牽引し、懸案だった北米事業も黒字化を果たしたことで、全社としての収益基盤は着実に整いつつある。今回の決算において唯一とも言える弱点は販売競争が長引く中国事業であると考える。現地主導の開発体制と2027年以降の新エネ車(NEV)投入による同市場での業績回復に期待したい。また、保有台数はトヨタ最大の強みでありSDV化加速によるVC収益拡大が今後の鍵を握るのではないだろうか。
- 12歳以降は、資金の使途が子のためのものであり、子が払出しに同意したことを示す書面とともに、親権者等(口座管理者)が申請書等を金融機関に提出することで払出しが可能になる。
- 「世界株ガチホ戦略は今後もずっと安泰か」(https://www.sompo-ri.co.jp/topics_plus/20261008-24712/)


