ポータルサイトの手数料率引き下げには事業者間競争が重要に
~2026年10月1日よりふるさと納税制度改定~
※執筆者による本件以外のふるさと納税に関するレポートはこちらをご参照ください。
「利用額が1兆円を突破したふるさと納税の課題 ~課題解決に向けた制度根幹に係る議論が求められる~」
「ふるさと納税の控除額に上限設定へ ~抜本的な制度見直しにはコスト構造の見直しも必要~」
「返礼品競争の先に問われるふるさと納税の持続性 ~ふるさと納税のポータルサイト運営事業者への支払額を公表~」
1.2026年10月1日から制度改正により自治体に残る割合が段階的に高まる
2026年10月から、ふるさと納税を巡るルールが再び見直される。募集経費について新たな基準が導入されるほか、返礼品に関する地場産品基準が見直される。
募集経費については、自治体が受け入れた寄附金から募集に要する費用を差し引いた「寄附金活用可能額」を、寄附額の52.5%以上とする基準が新たに導入される。この割合は2027年10月から55%、2028年10月から57.5%、2029年10月から60%と、段階的に引き上げられる。
返礼品については、2025年6月に総務省が「募集費用の透明化」とあわせて「地場産品基準の明確化」を決定していた。例えば、区域内で製造・加工された返礼品については、原則として価格に基づき、価値の過半が区域内で生じていることを製造事業者が証明し、自治体がその内容を公表することが求められる。これまで自治体によって異なっていた付加価値の算出方法をそろえ、地域との関係が曖昧な返礼品を対象としにくくする見直しである。
こうした見直しの背景には、ふるさと納税を制度本来の趣旨に沿って運用しようとする考え方がある。返礼品について地域との結び付きを明確にすることは、返礼品の魅力だけを競う方向に制度が傾くことを抑え、地域経済の活性化につなげる意味を持つ。一方、募集経費については、寄附金の多くが制度を運営するための費用に充てられれば、税制上の仕組みを使って寄附を集める意義が薄れる。
ふるさと納税では、寄附金の全額を自治体が使えるわけではない。返礼品の調達や配送、ポータルサイトの利用、決済、寄附受付などに費用がかかる。制度の利用拡大とともに募集経費は大きくなり、近年は寄附金のうち実際に自治体に残る金額をどのように確保するかが課題となってきた。
なかでも国が問題視しているのが、ポータルサイト運営事業者などへの支払いである。総務省は2026年5月、ポータルサイト運営事業者に対して手数料の引下げを要請した。ふるさと納税が税制上の控除と結びつく制度である以上、寄附を集めるための費用が占める割合が大きくなれば、その分、行政サービスや地域振興に使える財源は小さくなるためだ。
この要請に対し、2026年9月に公表された各社の回答を見ると、基本料率そのものの引下げは限定的で、自治体が集客機能を担う場合に低い料率を設定する回答が複数みられた(【図表】参考)。
【図表】総務省の手数料引下げ要請に対するポータルサイト大手4社の回答
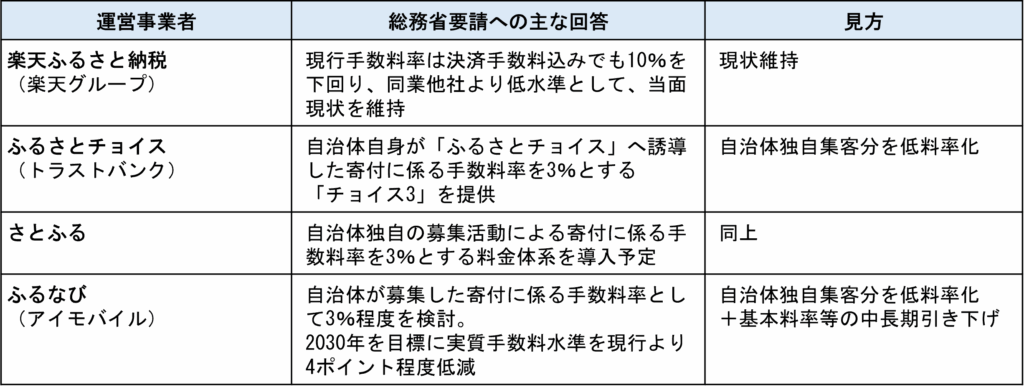
(出典)総務省「ふるさと納税のポータルサイト手数料の引下げに係る要請に対するポータルサイト運営事業者からの回答結果について」をもとに当社作成
2.寄附額の引上げは居住自治体の税収流出を増やす可能性
今回の基準は、募集経費の額ではなく寄附額に対する割合で定められているため、返礼品に必要な寄附額を引き上げることで、新たな基準に対応できる。
例えば、1万円の寄附について、返礼品の調達費が3,000円、配送費などが1,000円、事務費が500円、ポータルサイトへの支払いが寄附額の10%に当たる1,000円かかるとする。この場合、募集に要する費用は5,500円となり、自治体に残る割合は45%となる。
同じ返礼品について必要な寄附額を1万2,000円に引き上げた場合、返礼品の調達費、配送費、事務費が変わらず、ポータルサイトへの支払いが寄附額の10%であれば、経費は5,700円となる。経費の実額は200円増えるが、寄附額に占める割合は47.5%となり、自治体に残る割合は52.5%となる。
単純化した例ではあるが、寄付額の引き上げによって、寄附金活用可能額の割合を高めることが可能であることが分かる。
ここで考える必要があるのが、寄附者の居住自治体への影響である。ふるさと納税では、一定の上限まで、寄附額から2,000円を差し引いた額について所得税と個人住民税から控除を受けることができる。必要寄附額が引き上げられ、寄附者が控除上限の範囲内で従来と同じ返礼品を選んで寄附額を増やした結果、寄附者の居住自治体から流出する税収が増える可能性がある。
一方、必要寄附額の上昇を受けて、従来と同じ年間寄附額に収めるために返礼品の数を減らしたり、別の自治体を選んだりする寄附者も考えられる。このため、実際の税収流出への影響は、制度改正後の寄附行動にも左右される。
10月以降の制度改正を見る際には、経費率が新たな基準を満たしたかだけでなく、返礼品に必要な寄附額や寄附総額がどのように変化したのかにも目を向ける必要がある。
3.募集経費の引き下げには事業者間競争の視点が必要
国が手数料の引下げを求めたことで、各社に料金体系の見直しを促し、手数料のあり方に目を向けさせた点には意味がある。一方、募集経費を継続的に抑えていくには、行政からの要請だけでなく、事業者間の競争を促す視点も考えられる。
その一例が、2024年末に参入したAmazonふるさと納税である。通常10%程度の手数料とは別に、数百万円を前払いすることで寄附額に対する手数料率を3.8%まで引き下げる料金体系が紹介されている1。定率の手数料だけでなく、固定的な負担と低い料率を組み合わせた料金体系であり、寄附額の大きい自治体ほど実効的な負担率を下げやすい。
Amazonは既存の利用者基盤に加え、物流網を持つ。こうした事業者の利用が寄附額の大きい自治体を中心に広がれば、既存のポータルサイトにとっても、料金や提供するサービスを見直す契機となる可能性がある。手数料の引下げを行政から求められるだけでなく、自治体から選ばれるために各社が料金と機能を競うようになれば、募集経費を抑える別の経路となる。
ただ、低い手数料率がすべての自治体に適しているわけではない。固定的な費用を伴う料金体系は、寄附額の小さい自治体では負担が重くなる。自ら寄附者を集めることが難しい自治体では、ポータルサイトの集客力や事務支援に対するニーズも大きい。自治体の規模や知名度、必要とする機能によって、選択するサービスは異なるだろう。
そう考えると、ポータルサイトの手数料について一律の適正水準を示すことは難しい。重要なのは、自治体が料金と提供されるサービスの内容を比較し、自らに合った事業者や料金体系を選択できる環境である。各社の料金体系やサービス内容が見えやすくなり、新規参入を含めた事業者間の競争が進めば、必要なサービスを維持しながら手数料を抑える余地が広がる。
4.おわりに
2026年10月の制度改正では、返礼品について地域との結び付きを明確にする一方、募集経費についても基準が厳しくなる。いずれも、返礼品や集客を巡る競争が制度本来の目的から離れていくことを抑えるための見直しと捉えられる。
ふるさと納税を持続可能な制度としていくには、経費率の基準を満たすだけでは十分ではない。必要寄附額の引上げが居住自治体の税収に与える影響に目を向けながら、返礼品を地域経済の活性化につなげ、募集に必要なサービスについては事業者間競争を通じて効率化を促していく。制度本来の目的に沿った競争をどのように形成していくかが、今後のふるさと納税を考えるうえで重要になる。
- 令和7年度東京都税制調査会 第1回小委員会「【テーマⅠ】個人所得課税(「ふるさと納税」)(2025年6月12日)


